El gobierno nacional mediante Proyecto de Ley 152 de 2026 Cámara, presentó una ley del presupuesto por casi 635 billones de pesos. Lo interesante es que en el cuerpo del proyecto de ley unos 298 billones corresponden a ingresos de fuentes tributarias. Es decir, ni la mitad de lo que ingresa por la actividad ordinaria del estado -el cobro de impuestos- es capaz de cubrir sus insostenibles demandas. En términos de lo que sería la solución del problema de caja, la respuesta es muy simple: recorte de gastos. Pero como el endeudamiento es un problema que se gestiona mediante venta de activos surge la inquietud de cómo usando el portafolio de empresas públicas se puede empezar a gestionar el nivel de endeudamiento para pagar menos intereses. Es así como Mauricio Cárdenas, ex Ministro de Hacienda propuso la venta de ISA – Interconexión Eléctrica S.A. ¿Cómo aporta la venta de esta compañía a la solución del problema? ¿Cuánto se puede conseguir por la compañía? ¿Cuáles serían los eventos corporativos que desencadenaría y que habría que tener en cuenta? ¿Al final resolvería el problema? ¿En qué orden de magnitud? La idea es tener en cuenta un problema de un presupuesto descubierto en 337 billones (gastos de 635 vs ingresos tributarios de 298) para el año 2027 y cuantificar el beneficio de ellos en una eventual operación.
¿Qué es ISA Interconexión Eléctrica?
Este artículo nace porque toca dos intereses que persigo fuertemente hace poco. El primero es el de finanzas públicas con el artículo sobre la magnitud de incentivos que a nivel constitucional y legal que plantean las finanzas públicas hoy en día. Pero también es una compañía que surge de un interés en Value Investing porque es -a mi modo de ver- la única compañía colombiana listada en bolsa que desarrolla el concepto del Moat. Lo primero que debe hacer un inversionista no es entrar en un curso de trading para seguir velas japonesas viendo soportes y resistencias. La tarea es algo más «hippie». Toca entender un negocio como si fuera una obra literaria, una novela de personas trabajando. Podría surgir una novela kafkiana pero al realidad es mucho más interesante.
Entendamos ISA. ISA es la compañía encargada de administrar, construir y manejar toda la red de transmisión de energía eléctrica en Colombia. Básicamente se encarga de llenarnos de cables de alta tensión para llevar energía eléctrica desde las grandes generadoras hidroeléctricas o térmicas prácticamente a todos los que hacen parte de la zona interconectada en Colombia. Su negocio es simple: construya las redes y cobre un peaje por ello. En la práctica, seguramente es mucho más complejo, con redes de transmisión afectadas por contingencias físicas, voladuras de torres, cortocircuitos y el mantenimiento especializado de técnicos. Pero para la novela inversionista sirve verla como una compañía que cobra un peaje por tener cables. ISA ha crecido y diversificado en otros frentes que cuentan con XM otra compañía asociada con la coordinación del mercado. La compañía no solamente se encuentra en el sector de cables y cables-peajes sino que tiene otros segmentos que incluyen construcciones, concesiones de vías, telecomunicaciones con Internexa y se encuentra en mercados como Colombia, Chile, Brasil, Perú, Bolivia, Panamá, América Central, entre otras.
Mirando las cifras, el principal ingreso es el cobro de un «peaje» por el paso de energía sobre la línea de transmisión. Y esto es lo que nos permite hablar de su moat. ¿Qué es el moat? Moat en inglés significa foso. Hay dos interpretaciones que le doy a este término de Value Investing. La primera es el foso que protege al castillo que es la compañía. ¿Puede llegar un competidor nuevo a montar las líneas de transmisión? Asumiendo que se cancelen los monopolios gubernamentales, el nivel de CapEx que pueda tener la compañía plantea un riesgo remoto y que tardaría años para conquistar el valor económico de poder estar cobrando peaje sobre los cables. Los otros negocios que incluyen concesiones y construcciones bajan la categoría del moat que es una categoría gris. Pero el grueso del moat está protegido por unas barreras de entrada, por una industria estable que no ve cambios de mediano plazo. El moat también puede entenderse como esa fuente de agua permanente, como un pozo, y la lógica de peaje sobre el cable prácticamente permite ver una estabilidad de flujos de caja sin necesidad de haber entrado a realizar una modelación o ver un simple indicador. De hecho en modelación financiera se asume estabilidad, el moat permite tener razones para que el supuesto sea válido.
De las compañías listadas en Colombia es quizás la única con esta cualidad. ¿Está protegido el castillo de Bancolombia si su red vive cayéndose y migra a otros bancos o llega un competidor tecnológico más ligero y de elevada penetración? ¿Grupo Éxito con D1 y discounters erosionándole a ese castillo su participación de mercado? ¿Grupo Sura si llega alguna asegurada más eficiente o simplemente pierde mercado con otras? ¿Argos? Compañías con moat son algo extraño y en Colombia me parece que ISA tiene esta categoría.
Ingeniería Financiera de ISA y Ecopetrol
Hay una pequeña sutileza en la «geometría» de la propiedad de ISA. Si bien topológicamente es una empresa cuyo último beneficiario es el gobierno y el gobierno es su «casa matriz», no lo es ni de forma directa, ni mucho menos el 100%. En 2021 durante la crisis que produjo el «estallido social» el gobierno nacional buscaba fuentes para reducir el endeudamiento y aquí salió una opción inteligente de un cash-out de Ecopetrol. Este tipo de operaciones permitía hacer un push-down de deuda que optimizaba la posición de activos del gobierno, reducía las necesidades de financiamiento del GNC en un momento de elevada presión para las finanzas públicas cuando la regla fiscal se encontraba suspendida por efectos de la pandemia. Esta operación en su momento le permitió al gobierno la obtención de caja por 14 billones de pesos sin renunciar al control de ISA ni a sus flujos futuros.
Sin embargo, esta operación tiene un efecto leve de dilución (el gobierno controla el 88.49% de Ecopetrol) transfiriendo parte de la compañía a los socios minoritarios de Ecopetrol. Adicionalmente, por la estructura de propiedad, la participación del gobierno en ISA es en Ecopetrol generando que quien venda ISA para que el gobierno obtenga beneficios es Ecopetrol y luego distribuya los réditos. Abajo se puede ver la topología de derechos de la forma en la que ISA empezó a formar parte de Ecopetrol.
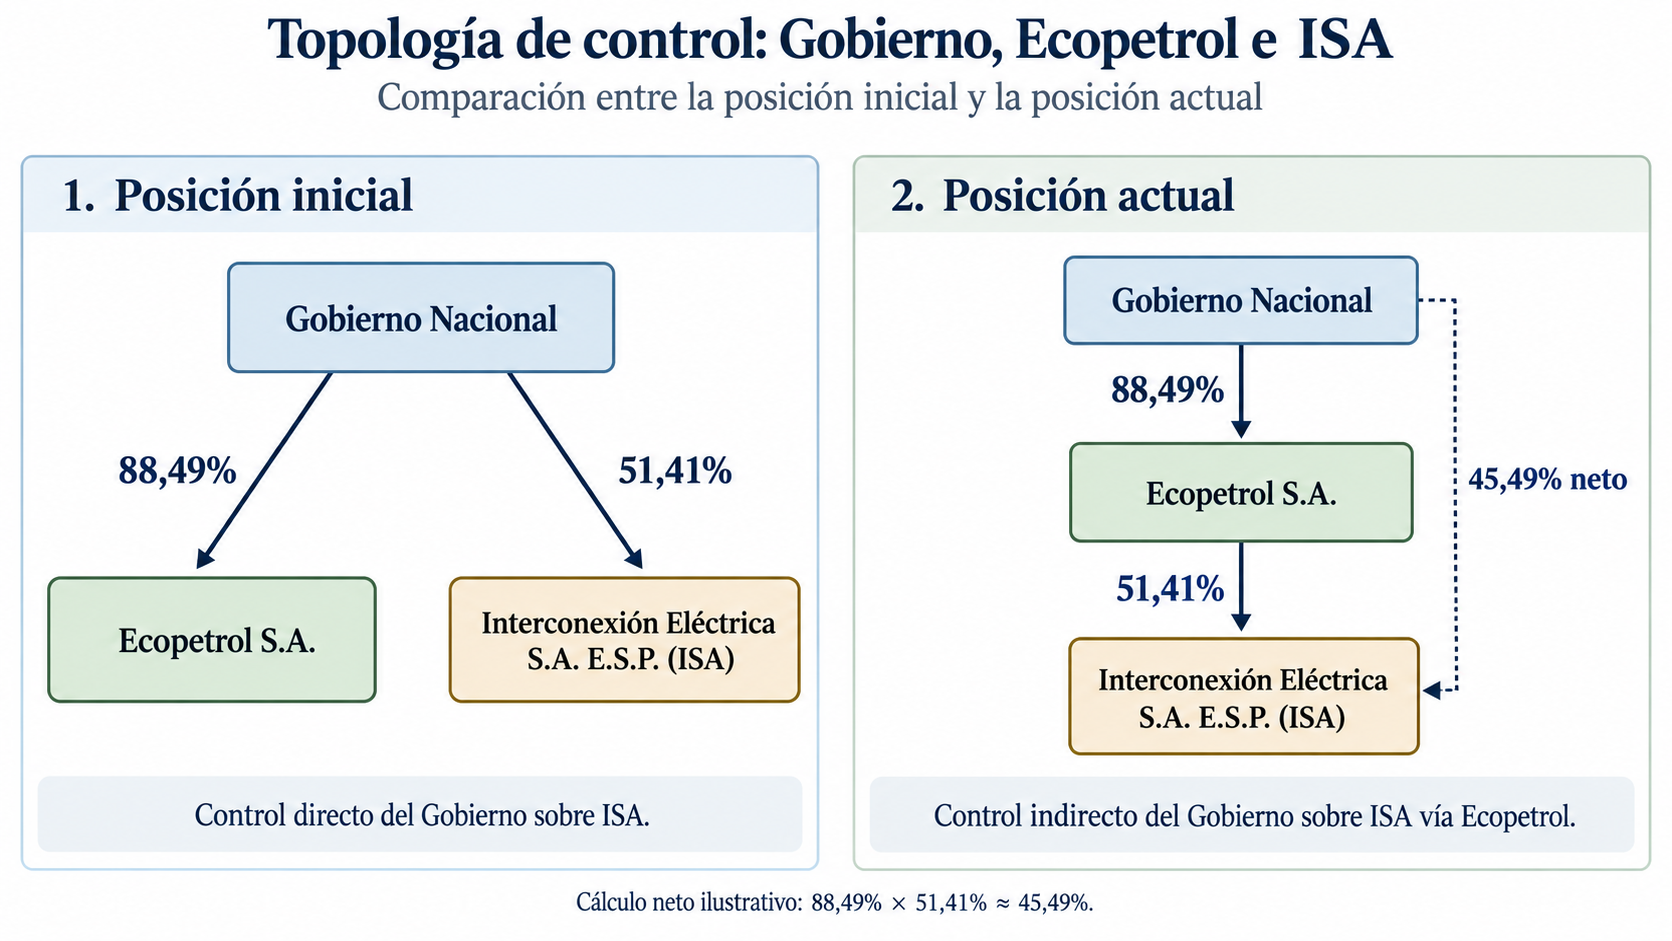
Luego del cuadro anterior vale la pena ver la historia de la operación financiera que en su mayoría implicó que Ecopetrol se endeudara.
M&A, Financiación de la Operación y covenants
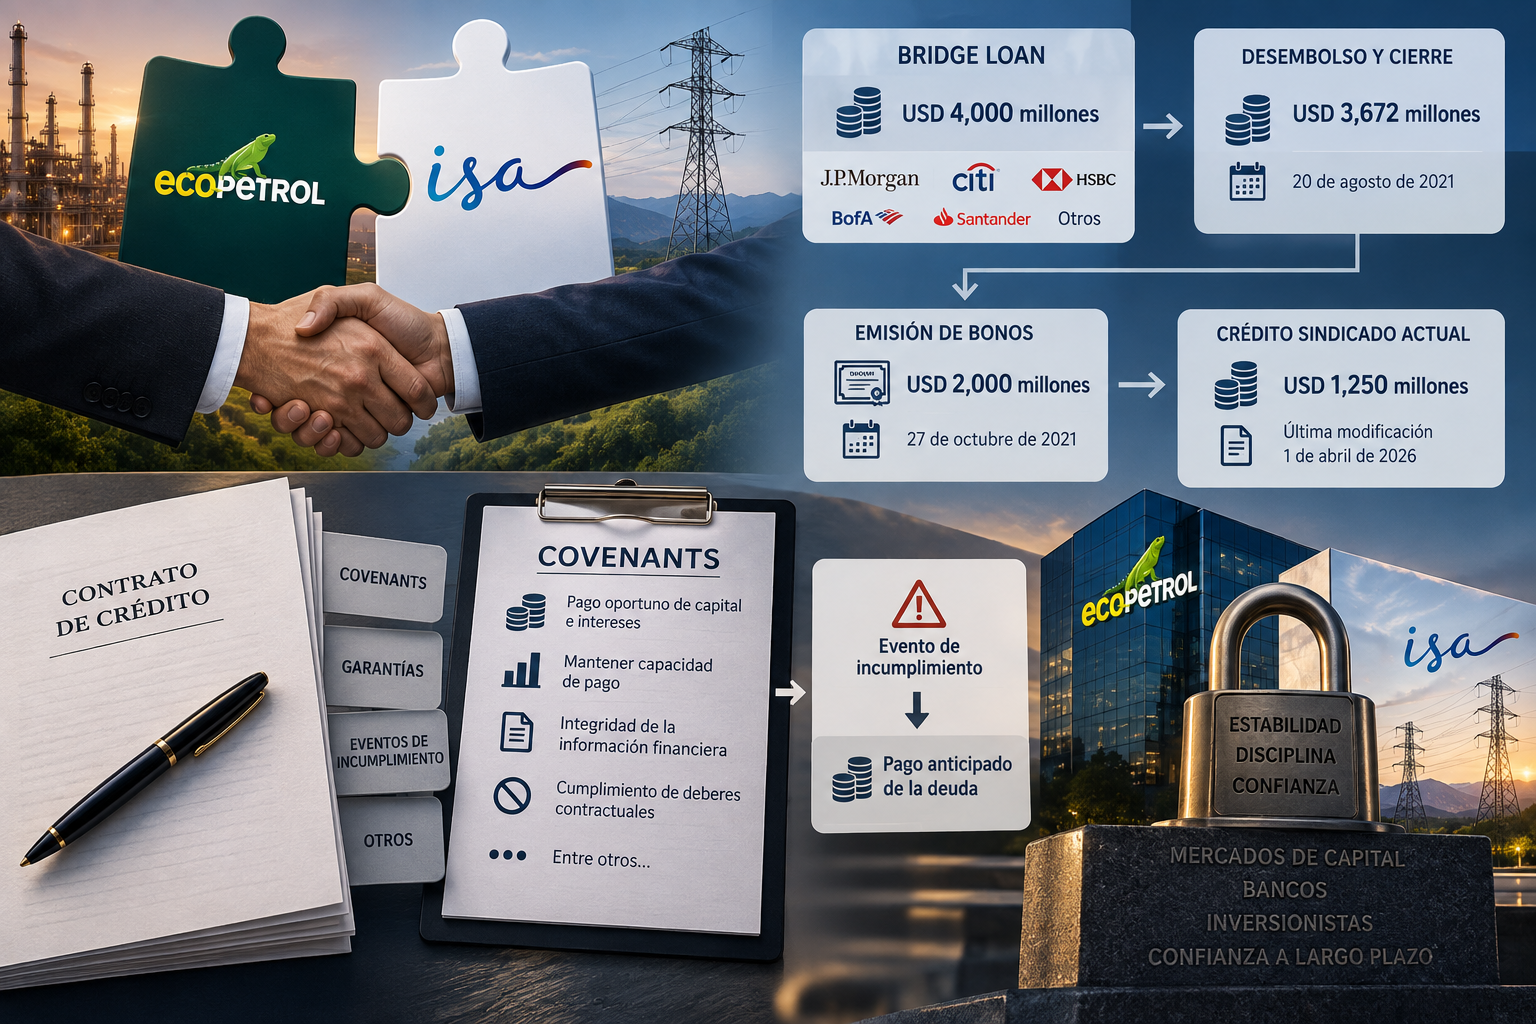
El 13 de agosto de 2021 se aseguró una línea de financiación sindicada comprometida hasta 4000 millones de dólares con varios bancos. Esto se conoce como Bridge Loan o crédito puente que permite obtener los recursos para una operación de M&A. El desembolso de esta línea y el perfeccionamiento de la transacción se dieron el 20 de agosto de 2021 cuando se giraron 3672 millones de dólares de parte de los bancos sindicados (equivalentes al monto de ~14 billones de pesos en su momento). La naturaleza de los créditos puente es de corto plazo, con tasas de interés que van creciendo en el tiempo y que por eso exigen refinanciación. Parte de esta operación se saldó con una emisión de bonos en mercados de los Estados Unidos por 2000 millones de dólares el 27 de octubre de 2021. Esto permitió pagar parte del crédito puente que en una operación posterior se prepagó. Sin embargo, aunque ha sufrido diversas modificaciones, a la fecha existe un crédito sindicado por 1250 millones de dólares cuyo desembolso original se puede trazar a este crédito puente. La última modificación es del 1 de abril de 2026 .
Contar esta historia podría considerarse como una minucia de un historiador que le gusta coleccionar fechas. Pero esta historia de cómo se financió es precisamente la que nos permite ver otra serie de efectos que restringirían los beneficios que obtendría el gobierno si vendiera ISA. Tanto los bancos como los tenedores de bonos esperan un capital, unos intereses y se preguntan ¿cómo cobro si no me pueden pagar? Detrás de estas operaciones usualmente los tenedores están mirando el colateral que en términos económicos es la fuente económica que permite cubrir el interés y el capital. En el caso de ISA claramente es que Ecopetrol mantenga su posición en ISA. Adicionalmente esperan que Ecopetrol no deteriore sustancialmente su patrimonio, bien sea reduciendo sus activos o incrementando los pasivos con los que compiten bancos y tenedores de bonos.
Ante este tipo de riesgos los bancos – y también los tenedores de bonos- se cubren con covenants que son obligaciones de hacer o no hacer. Los covenants de los bonos se encuentran en los prospectos de emisión y los de la deuda se mencionan resumidos en comunicados de Información Relevante y en las notas a los Estados Financieros. Veamos el del último crédito:
El citado contrato fue autorizado en el marco de una solicitud elevada por Ecopetrol para ejecutar una operación de manejo de deuda pública externa consistente en: i) la sustitución total del crédito externo por USD 1.200 millones autorizado por el MHCP [Ministerio de Hacienda y Crédito Público], mediante Resolución 0652 del 20 de marzo de 2024, contratado originalmente para la adquisición de la participación de Ecopetrol en Interconexión Eléctrica S.A. E.S.P y ii) la sustitución parcial, por un monto de USD 50 millones, del crédito externo por USD 500 millones autorizado por el MHCP, mediante Resolución 0910 del 25 de abril de 2025 (…)
El MHCP revisó y autorizó los términos de la minuta que prevé los eventos de incumplimiento del prestatario tales como, el no pago oportuno del capital y los intereses, la eventual afectación de la capacidad de pago del prestatario, la afectación a la integridad de su información financiera, y la inobservancia de los deberes contractuales, entre otros, los cuales son de uso frecuente en transacciones de esta naturaleza. De llegar a materializarse alguno de los eventos, los prestamistas tendrían derecho a reclamar el pago de la deuda anticipadamente, según el procedimiento previsto en el contrato. De la misma manera, la minuta del empréstito establece el derecho de Ecopetrol para repetir contra los prestamistas cuando no efectúen los desembolsos en los términos descritos en la minuta. Todo lo anterior, en atención a las disposiciones regulatorias del Estado de Nueva York. [Subrayado fuera el texto]
La existencia de estos covenants, una redación abierta que menciona «entre otros» y la finalidad original de la línea permiten sospechar la exigencia de algún tipo de obligación o prepago obligatorio en caso de enajenación de ISA . Estuve revisando los prospectos de los bonos y no encontré nada que estuviera relacionado con esto. Pero la gran incógnita es el contrato. Antes de cerrar este punto un abogado en una clase de finanzas para abogados quedó con la duda de ¿qué se debe preguntar en el derecho de inspección? Los créditos de deuda son uno de los temas claves para preguntar en un derecho de inspección. La compañía no revela todo el detalle competitivo o estratégico, pero esa clase de condiciones podrían eventualmente revisarse en este tipo de operaciones.
VENDIENDO A ISA
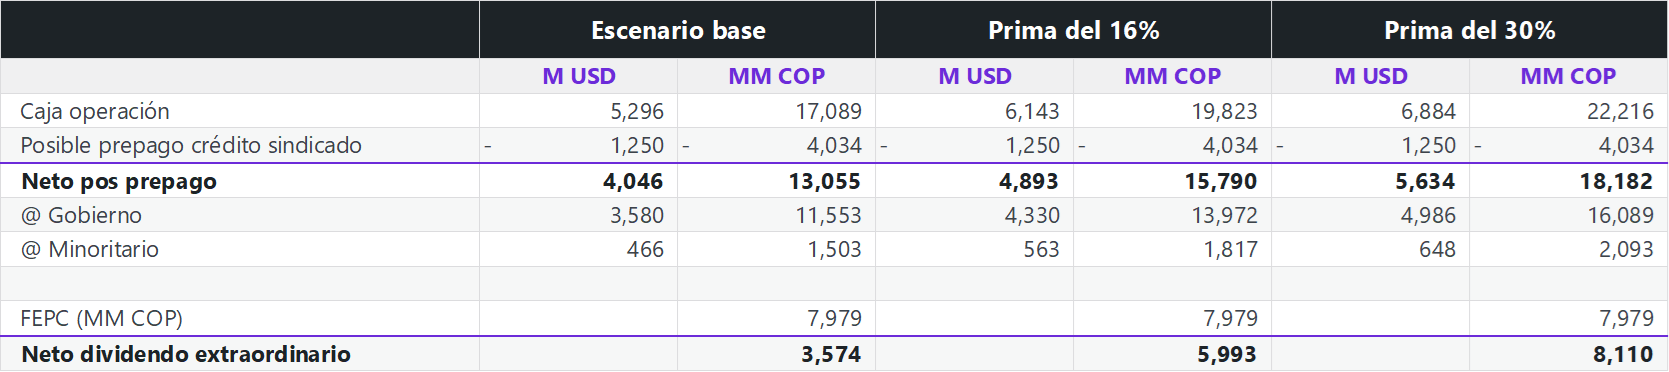
Dada la particular topología del control esta decisión corporativa estaría en cabeza de Ecopetrol. Esto haría que la operación contara con consideraciones estratégicas, de caja, de relación con bancos y tenedores de bonos, al igual con ese componente de casi un 12% de accionistas minoritarios de la compañía. Pero pasemos un poco esa parte de la historia que debe tener consideraciones burocráticas y de la anquilosada forma como el gobierno controla la compañía. Se toma la decisión y es un hecho: se vende ISA. ¿Cómo recibiría el gobierno la caja? ¿Cuánto le darían por ISA? Al final no se trata de venderla sino de venderla para que esa caja reduzca la necesidad de endeudamiento público. Estimo en el mejor escenario una recepción de 19.7 billones de pesos para el gobierno en caja neta, hasta una mínima de 3.6 billones. ¿Qué explica ese rango? A continuación comparto los supuestos. ISA se ha cotizado en promedio a 30,008.85 pesos por acción los últimos 3 meses, esto nos permite dar un estimado del monto que vale la participación de Ecopetrol en la compañía que, a ese precio son 17 billones. Eso nos da un escenario base del potencial de venta. Pero, tenemos en cuenta que ISA podría tener que salir a prepagar 1250 millones de dólares, de ese neto se reduce el valor que se pagaría a los minoritarios vía un dividendo extraordinario y adicionalmente el gobierno también le debe a Ecopetrol alredor de 7.97 billones de pesos por el Fondo de Estabilización de Precios de los Combustibles – FEPC- [EEFF Ecopetrol Junio 2026 P.11] . Pero por el lado optimista si hay un comprador del control este tipo de transacciones pueden pagar una prima hasta el 30% sobre el promedio cotizado en Bolsa, en el caso de la operación de 2021 fue de 16.3%.
Abajo vemos una simulación de escenarios tanto en millones de dólares como en miles de millones de pesos tanto considerando un prepago posible como se explicó previamente como el pago del FEPC.
Revisando el objetivo
Inicialmente planteábamos un objetivo de un desfase de 337 billones entre ingresos y gastos, el objetivo es encontrar formas de reducir ese déficit o desfase con una potencial enajenación de ISA. Cuando vemos los números el resultado es de un efecto one-shot de un 5% en un escenario optimista y de un 2% en un escenario mediano de 6 billones. El problema es estructural, la venta de ISA es one-shot el déficit es flujo, todos los años está en esa línea. Si bien la venta ahorra intereses de deuda anuales, el impacto es de 6 billones a hoy y 0.6 en menor deuda los años siguientes. Es como si una familia donde la pareja trabaja y ganan el mínimo y pretenden vivir con 100 millones de pesos al año, entre esos intereses de deuda. Y para esa solución tomaran la brillante idea de vender el computador por 900 mil pesos y lo usaran para prepagar el crédito hipotecario del que están colgados sin frenarse en la tarjeta de crédito que viven refinanciando. Realmente es una opción que genera ruido pero que no resuelve el problema existencial de fondo, es como un ejemplo donde Cancelar Netflix no Salva la Casa.
La opción privatizadora a nivel del gobierno siempre es bienvenida, pero el nivel del problema de las finanzas públicas en Colombia no se ataca por la vía de la privatización. No significa que no deba hacerse sino que el objetivo debe ser NECESARIAMENTE reducir el gasto público. Incluso la misma señal de reducir el gasto baja los puntos básicos necesarios que generaría a perpetuidad la venta de ISA y hasta más. Si hablamos de una deuda de 1174 billones de pesos el desapalancamiento de ISA llega al 1% del total de deuda pública, generando un 0.1% de ahorros sobre la deuda a perpetuidad. Para lograr esto en el mercado de deuda bastaría, me parece, subir un poco más el tono del impacto de austeridad de parte del gobierno y empezar a mostrar hechos concretos y metas claras. Si el gobierno plantea un compromiso serio con la reducción del gasto público, dejar de hablar de recortes minúsculos de 17 billones y pasar a 70 billones o más, esto sería una señal clara de riesgo país que podría traer ahorros en el día cero si realmente se cumple con los objetivos de campaña y se empieza a ejecutar ese plan.
Este tipo de propuesta, al menos para el objetivo planteado, muestra la experiencia en finanzas personales y corporativas que, si no hay un compromiso serio de obtener mejores fuentes de caja, de reducir el gasto, la misma estructura de gastos se acaba comiendo cualquier beneficio de una opción de enajenación de este tipo. Para cerrar, es una buena idea con un objetivo de liberar la actividad empresarial y dejarla en manos privadas y de la competencia, no en manos del gobierno de turno para lo malo y restringida con todas las trabas del estado para hacer bien las cosas. Pero, la opción privatizadora, si bien generará ruido y por el desconocimiento de las grandes cifras puede generar algún rédito político, al menos en el caso de ISA es muy pequeña para resolver el problema fiscal.
¿Es buena la propuesta de privatizar ISA? Puede serlo desde un punto de vista de eficiencia, el sector privado es indiscutiblemente mejor que el sector público para administrar y crear riqueza. Desde un punto de vista del problema fiscal es insuficiente así hablar de billones suene como una cifra astronómica. Como me decía un jefe que tuve hablando de diferencias del nivel de 1000 millones: ¡Peanuts! Cada problema financiero tiene sus propios de niveles de magnitud, y sobre esos niveles de magnitud se miden los objetivos. No se trata de no plantear este tipo de ideas, son bienvenidas, pero necesitamos esta y otras 20 más y focalizadas en gasto que traigan efectos por año. El problema fiscal es muy grande.
Deja una respuesta